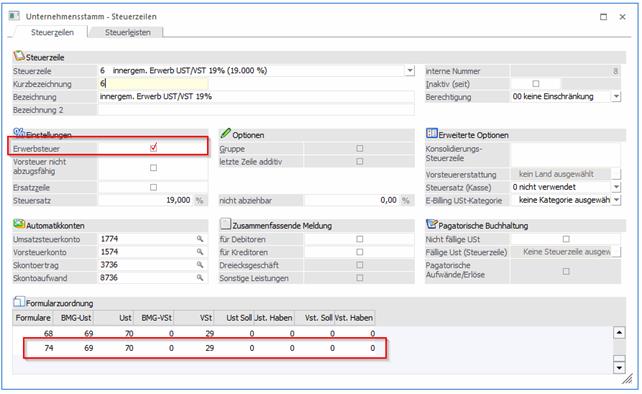
Die Umsatzsteuervoranmeldung ab 07/2026 umfasst 4 Seiten; die Formulare in der WinLine wurden dazu mit den Nummern 76-79 definiert.
UVA-Formular 07/2026 - Seite 1 = Formular 76
UVA-Formular 07/2026 - Seite 2 = Formular 77
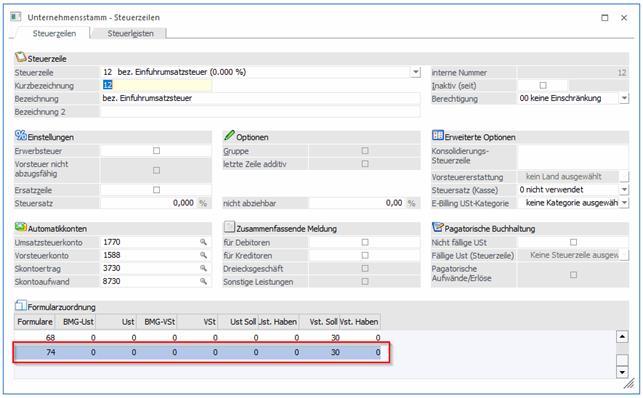
UVA-Formular 07/2026- Seite 3 = Formular 78
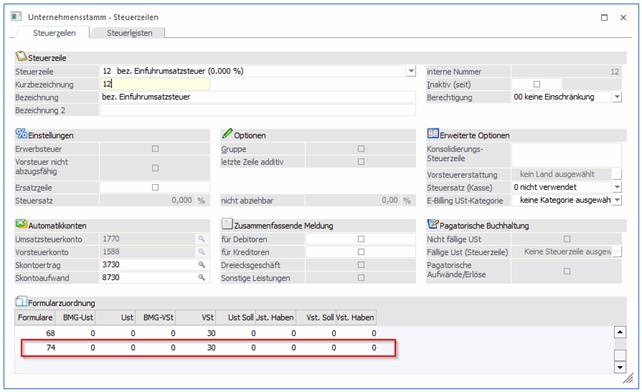
UVA-Formular 07/2026- Seite 4 = Formular 79

Beispiel einer Steuerzeile welche die Kennzahl 124 verwendet:
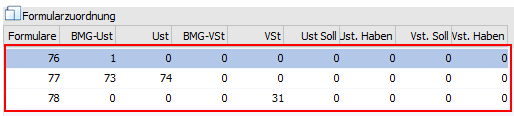
Für die Ausgabe des UVA-Formulars ab 07/2026 befindet sich die Kennzahl 124 auf der zweiten Seite des UVA-Formulars. Dies entspricht dem UVA-Formular mit der Nummer 77. Die Bemessungsgrundlage-Umsatzsteuer mit der Feldnummer 1 befindet sich auf der ersten Seite des UVA-Formulars, dies entspricht dem UVA-Formular 76.
Die Feldnummer 73 (KZ 124) enthält den Gesamtbetrag der Bemessungsgrundlagen für die 4,9 %igen Umsätze. D.h. in den entsprechenden Umsatzsteuerzeilen (mit 4,9 %) muss in der Spalte "BMG Ust" 73 eingetragen werden.
In diesem Fall muss in der zweiten Zeile das Formular 77 sowie die Feldnummer 73 bei der Spalte "BMG UST" hinterlegt werden.
Pro Steuerzeile kann ein Formular auch öfters verwendet werden, so dass jede Steuerzeile an jeder beliebigen Position hinterlegt werden kann.
Die Position (Feldnummer) 74 (KZ 124) enthält den Steuerbetrag der 4,9 %igen Umsätze. Daher muss in den entsprechenden Umsatzsteuerzeilen (mit 4,9 %) in der Spalte "Ust" die Feldnummer 74 (Formular 77) eingetragen werden.
Beispiel einer Steuerzeile welche die Kennzahl 125 verwendet:
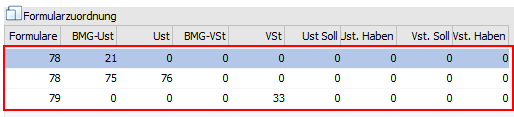
Für die Ausgabe des UVA-Formulars ab 07/2026 befindet sich die Kennzahl 125 auf der dritten Seite des UVA-Formulars. Dies entspricht dem UVA-Formular mit der Nummer 78. Die Bemessungsgrundlage für die Erwerbssteuer mit der Feldnummer 21 befindet sich auf der dritten Seite des UVA-Formulars, dies entspricht dem UVA-Formular 78.
Die Position (Feldnummer) 75 (KZ125) enthält den Gesamtbetrag des Bemessungsgrundlage für 4,9 %ige innergemeinschaftliche Erwerbe. D.h. in den entsprechenden Erwerbssteuerzeilen (mit 4,9 %) muss in der Spalte "BMG Ust" 75 eingetragen werden. Da diese Spalte bereits mit der Feldnummer 21 belegt ist, wird eine zweite Zeile benötigt, wo das Formular 78 eingetragen wird. Dort kann dann die Feldnummer 75 in der Spalte "BMG-Ust" hinterlegt werden.
Die Feldnummer 76 (KZ125) enthält den Steuerbetrag der 4,9 %igen innergemeinschaftlichen Erwerbe. Daher muss in den entsprechenden Erwerbssteuerzeilen (mit 4,9 %) in der Spalte "Ust" die Feldnummer 76 (UVA-Formular 78) erfolgen.
Zum aktuellen Zeitpunkt steht allerdings vom BMF noch kein neues UVA-Formular mit den "richtigen" Positionen und Bezeichnungen der neuen Felder zur Verfügung.
Daher wird es in den aktuell zur Verfügung gestellten UVA-Formulare der WinLine noch entsprechende Anpassungen geben.
Beispiel zur Anlage einer "normalen" Steuerzeile:
Die Position 1 enthält z. B. den Gesamtbetrag der Bemessungsgrundlagen für Lieferungen, sonstige Leistungen und den Eigenverbrauch einschließlich Anzahlungen. Für die entsprechenden Steuerzeilen (Erlöse 0 %, 10 %, 20 % etc.) heißt das, dass für das Formular 76 die Bemessungsgrundlage Umsatzsteuer in die Position 1 gerechnet werden muss.



Die Position 8 enthält den Gesamtbetrag der Bemessungsgrundlagen für 20 %ige Umsätze. D. h. in der Steuerzeile muss bei den entsprechenden Zeilen (Umsatzsteuerzeilen mit 20 %) bei der BMG UST 8 eingetragen werden. Pro Steuerzeile kann ein Formular auch öfters verwendet werden, so dass jede Steuerzeile an jeder beliebigen Position hinterlegt werden kann.
Die Position 9 enthält den Steuerbetrag der 20 %igen Umsätze. Daher muss in den entsprechenden Steuerzeilen (Umsatzsteuerzeilen mit 20%) im Feld USt der Eintrag "9" (Formular 77) erfolgen.